

Un chèque BNP Paribas mal rempli, c'est un virement qui n'arrive jamais. Et le pire, c'est qu'on ne vous prévient pas tout de suite : le bénéficiaire dépose, la banque bloque, et trois semaines plus tard vous recevez un courrier vous expliquant que votre signature débordait du cadre. J'ai vu ça arriver à un client qui réglait un artisan en urgence avant des travaux. Le chèque est revenu. L'artisan a attendu. Ambiance.
Alors voilà la vraie question : qu'est-ce qui change quand on remplit un chèque BNP plutôt qu'un chèque d'une autre banque ? La réponse courte : le fond est identique, la forme obéit à quelques habitudes maison. Et comme j'ai passé des années à manipuler ces fichus chéquiers pour des proches, des clients et moi-même, je peux vous dire exactement où les gens se plantent.
Points clés à retenir
- Les mentions obligatoires sont les mêmes partout : bénéficiaire, montant en lettres, montant en chiffres, date, lieu, signature.
- En cas de différence entre les deux montants, c'est le montant en lettres qui fait foi — pas celui en chiffres.
- Le chéquier BNP Paribas porte le code guichet et le numéro de compte imprimés en bas ; ne les recopiez jamais à la main.
- Aucune rature, aucun correcteur, aucun stylo effaçable. Un chèque propre est un chèque qui passe.
- Commande du chéquier : via votre agence ou votre espace client, comptez une poignée de jours ouvrés avant réception.
- Perte ou vol : l'opposition se déclare sans traîner, et elle est payante dans la plupart des cas.
Remplir un chèque BNP : ce qui est vraiment spécifique à la banque
Franchement, quand j'ai commencé à regarder ça de près, je m'attendais à des règles exotiques. Il n'y en a pas. Un chèque reste un chèque : c'est un instrument régi par le droit bancaire, pas par la charte graphique d'une enseigne.
Ce qui change, en revanche, tient à trois choses concrètes.
La mise en page du chéquier
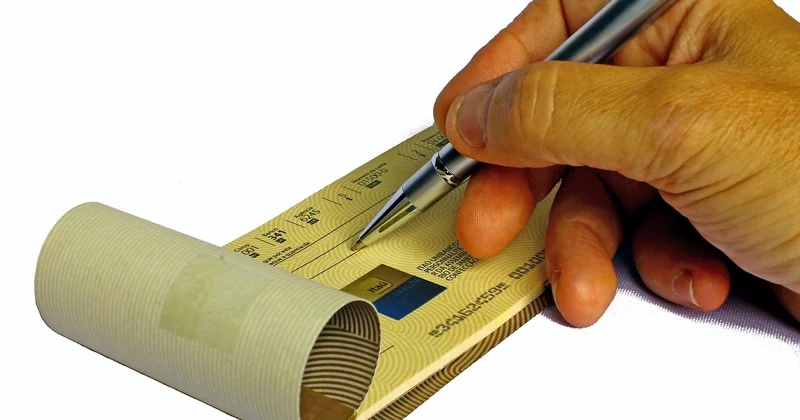
Le chéquier BNP Paribas suit le format standard du chèque français : bande magnétique en bas, champ bénéficiaire en haut à droite, cadre réservé au montant en lettres à gauche, case pour les chiffres à droite, ligne de date et de lieu en bas à droite, signature en dessous. Rien d'extraordinaire.
Sauf que la banque imprime en bas de chaque formule, en caractères magnétiques (la fameuse ligne CMC7), le code banque, le code guichet, le numéro de compte et la clé RIB. Ces quatre blocs correspondent au RIB que vous donnez à vos clients ou à vos employeurs. Erreur classique : quelqu'un recopie le numéro de compte à la main dans le champ « à payer contre » alors qu'il est déjà imprimé. Résultat, ça crée de la confusion et parfois un rejet. Ne touchez pas à cette zone.
Chéquier classique ou gamme supérieure
Selon votre formule d'offre, on vous remettra un chéquier standard ou une version plus élaborée (pages plus épaisses, design différent, parfois détachable). Le contenu juridique reste strictement le même. Un chèque reste encaissable ou non selon la façon dont vous l'avez rédigé, pas selon la couleur du papier.
Certaines formules haut de gamme incluent aussi des chèques de banque ou la possibilité de faire opposition directement depuis l'application, ce qui est un vrai confort quand on s'aperçoit un dimanche soir qu'on a égaré son carnet.
Les délais et plafonds côté BNP
Les montants que vous pouvez tirer sur votre compte dépendent de votre contrat et de votre solde disponible, pas d'une règle universelle. L'encaissement d'un chèque déposé, lui, peut prendre plusieurs jours ouvrés avant que les fonds ne soient réellement disponibles — cela varie selon la banque émettrice et le type de chèque. Je ne vais pas vous donner un chiffre exact parce que ça dépend, et vous mentir sur ce point serait la pire des choses.
- Le plafond de retrait / paiement par chèque figure sur votre contrat de compte.
- Un chèque de banque BNP (à la demande, contre frais) est très souvent encaissé plus vite qu'un chèque ordinaire.
- Le dépôt en agence ou via borne reste possible ; le scan de chèque depuis l'appli mobile est de plus en plus courant selon les formules.
Comment remplir un chèque BNP étape par étape
Voilà la partie que tout le monde connaît en théorie et que la moitié des gens rate en pratique. Je vous la fais dans l'ordre où je le fais moi-même, sur mon propre carnet.
1. Le bénéficiaire, nom complet et lisible
Écrivez le nom exact de la personne ou de l'entreprise. Pas un surnom, pas une abréviation. Pour une société, mettez la raison sociale telle qu'elle apparaît sur la facture. J'ai déjà vu un chèque libellé « Jean » au lieu de « Jean Dupont » revenir au guichet, parce que le banquier ne pouvait pas identifier formellement le destinataire. Zéro tolérance là-dessus.
2. Le montant en lettres, sans faute
C'est la ligne qui compte le plus. Vous écrivez le montant en toutes lettres, en français, et vous commencez le plus à gauche possible pour empêcher toute ajout ultérieur. Le montant en lettres prime toujours sur le montant en chiffres en cas de divergence — c'est la règle de référence.
Les centimes s'écrivent aussi : « mille deux cent trente euros et cinquante centimes ». En pratique, beaucoup arrondissent et personne ne bronche, mais sur des gros montants, écrivez-les. Et surtout, jamais de virgule ambiguë, jamais de « 1.230 » écrit à la main dans le champ lettres.
3. Le montant en chiffres, à droite
Aligné à droite dans la case dédiée. Faites attention aux zéros : « 1 500 » n'est pas « 1 5000 ». Un zéro ajouté par erreur, et vous vous retrouvez à payer dix fois plus. Ça paraît bête, ça arrive constamment.
4. Date, lieu, signature
La date doit être celle du jour où vous rédigez. Une date antidatée (postérieure) rend le chèque irrecevable jusqu'à la date en question. Une date trop ancienne peut aussi poser problème. Écrivez la ville, puis la date au format jour/mois/année, puis signez exactement comme sur votre spécimen de signature enregistré à la banque.
Ce dernier point est celui qui m'a fait perdre le plus de temps personnellement. Une signature qui a évolué avec le temps, une initiale différente, et le chèque est renvoyé pour vérification. Si votre signature a changé, faites-la mettre à jour en agence avant de remettre un chèque.
5. Les erreurs qui font revenir un chèque
- Une rature, même propre, même avec du correcteur blanc : motif de rejet quasi systématique.
- Un stylo effaçable ou un crayon : interdit, on n'y touche même pas.
- Un espace laissé avant le montant en lettres, qui permettrait d'écrire devant.
- Le nom du bénéficiaire corrigé à la main après coup.
- Une signature hors du cadre prévu.
Règle simple : si vous vous trompez, vous déchirez le chèque et vous recommencez. Rien d'autre. C'est frustrant, c'est du papier gaspillé, mais c'est plus rapide que d'attendre trois semaines qu'on vous le renvoie.
Commander un chéquier BNP, faire opposition : le mode d'emploi
On me pose souvent la question, alors je la traite ici parce qu'elle fait partie du même sujet : à quoi sert de savoir remplir un chèque si vous n'en avez plus ?
Commander un nouveau chéquier
Deux voies : votre agence, ou votre espace client en ligne. La commande depuis l'appli ou le site est généralement la plus rapide. Une fois validée, le chéquier est fabriqué puis expédié — comptez plusieurs jours ouvrés, parfois une à deux semaines selon les périodes. Il est envoyé en courrier suivi, souvent à retirer ou à réceptionner contre signature pour éviter les vols.
Opposition en cas de perte ou de vol
Déclarez l'opposition le plus vite possible, idéalement dans l'heure. Vous pouvez le faire en agence, par téléphone ou depuis l'espace client selon votre contrat. Une opposition coûte généralement des frais. Elle bloque tout chèque du carnet concerné, même ceux que vous n'avez pas encore émis. Après une opposition, on vous réédite un chéquier — facturé lui aussi dans certains cas.
Un détail que peu de gens savent : si un chèque déjà signé par vous circule et que vous faites opposition dessus, vous engagez votre responsabilité si le bénéficiaire légitime le réclame. L'opposition n'est pas un bouton « annuler » magique.
Questions qu'on me renvoie sans arrêt
Que se passe-t-il si le montant en chiffres et en lettres diffèrent ?
Le montant en lettres l'emporte. C'est la règle. Vous avez écrit « cinq cents euros » en lettres et « 5000 » en chiffres ? Le chèque sera traité pour cinq cents euros, pas cinq mille. D'où l'importance de relire les deux champs avant de signer — je le fais systématiquement, et je vous conseille de prendre cette habitude.
Un chèque de banque BNP, c'est différent ?
Oui, sur la forme. Un chèque de banque est émis par la banque elle-même, qui garantit les fonds. Il est demandé auprès de votre conseiller, contre frais, et souvent utilisé pour des transactions sensibles (achat immobilier, véhicule, gros acompte). Le remplissage obéit aux mêmes règles, mais le bénéficiaire est généralement inscrit par la banque ou sous son contrôle.
Peut-on déposer un chèque avec l'application mobile ?
Selon votre offre, oui : le scan de chèque depuis l'appli existe chez BNP Paribas et chez la plupart des grandes banques. Vous photographiez le chèque, vous validez, et il est déposé sans passer en agence. Attention, il faut conserver l'original quelques semaines au cas où la banque le réclame. Personnellement, je garde toujours l'original au moins un mois après un dépôt mobile, c'est plus prudent.
Combien de temps un chèque reste-t-il valable ?
Un chèque est en principe valable un an et huit jours à compter de sa date d'émission. Passé ce délai, la banque peut le refuser. C'est une règle générale du droit français, pas une spécificité BNP. Retenez surtout qu'il vaut mieux encaisser vite : un chèque qui traîne dans un tiroir, c'est un chèque qui se périme.
Tableau récapitulatif : ce que vous écrivez, où, et pourquoi
| Champ | Emplacement | Ce qu'on y met | Erreur typique |
|---|---|---|---|
| Bénéficiaire | En haut, à droite du chèque | Nom complet ou raison sociale exacte | Surnom, abréviation |
| Montant en lettres | Grand cadre à gauche | Montant écrit en toutes lettres, sans espace devant | Rature, chiffres mélangés au texte |
| Montant en chiffres | Case à droite | Montant numérique aligné à droite | Zéro en trop ou en moins |
| Date et lieu | Bas droite, au-dessus de la signature | Ville + date d'émission | Date antidatée |
| Signature | Cadre réservé en bas à droite | Signature conforme au spécimen bancaire | Signature différente de celle enregistrée |
| Ligne CMC7 | Bande imprimée en bas | Ne rien écrire : code banque, guichet, compte, clé déjà imprimés | Recopier le numéro de compte à la main |
Ce qui reste quand on a tout compris
Remplir un chèque BNP ne demande aucune compétence particulière. C'est du bon sens appliqué à un bout de papier qui n'a pas changé de format depuis des décennies — ce qui est rassurant et parfois agaçant, quand on se dit qu'un virement instantané met deux secondes là où un chèque met trois jours à être encaissé.
Le vrai enjeu n'est pas technique. Il est dans cette petite phrase qu'on se répète trop tard : « j'ai signé sans relire ». Un chèque, contrairement à un e-mail, ne s'annule pas d'un clic. C'est peut-être ce qui lui donne encore un peu de poids — et ce qui fait qu'on y prête, ou qu'on devrait y prêter, deux fois plus d'attention qu'à n'importe quel autre document bancaire.


